Una alianza entre Alta e inDrive busca facilitar el acceso a créditos para conductores que no cuentan con nómina o contratos laborales tradicionales. La iniciativa llega a Medellín en un contexto en el que el 54,8 % de la población ocupada del país trabaja en condiciones de informalidad, según cifras del DANE.
La informalidad laboral representa una barrera para el acceso al crédito en Colombia, especialmente para quienes generan ingresos por cuenta propia y no pueden demostrar capacidad de pago mediante una nómina o un contrato laboral. Entre ellos se encuentran los conductores de plataformas digitales, que dependen de un vehículo para desarrollar su actividad económica, pero que en muchos casos trabajan con automotores alquilados.
En este contexto, las empresas Alta e inDrive establecieron una alianza para facilitar el acceso a financiación de vehículos a conductores de la plataforma en Medellín y otros municipios del Valle de Aburrá.
La iniciativa plantea un modelo de evaluación crediticia que tiene en cuenta los ingresos generados por la actividad de movilidad, en lugar de depender exclusivamente de los soportes laborales tradicionales. Para ello, Alta analiza variables como el número de viajes realizados, las calificaciones recibidas, los ingresos reportados y la antigüedad del conductor en las plataformas.
Con esa información, la compañía utiliza modelos predictivos para estimar los ingresos futuros y evaluar la capacidad de pago de los solicitantes.
Informalidad laboral y acceso al crédito
Según el Departamento Administrativo Nacional de Estadística (DANE), el 54,8 % de la población ocupada en Colombia trabajó en condiciones de informalidad entre junio y agosto de 2026. Este panorama evidencia las dificultades que enfrentan millones de trabajadores independientes para acceder a productos financieros bajo los mecanismos tradicionales de evaluación.
En el caso de los conductores de aplicaciones, la posibilidad de adquirir un vehículo propio puede representar un cambio en la estructura de sus gastos y en las condiciones para desarrollar su actividad. Sin embargo, el acceso a financiación depende de la evaluación individual de cada solicitud y de las condiciones establecidas por la entidad que otorga el crédito.
Ignacio Revollo, CEO de Alta, explicó que el modelo tecnológico permite analizar la forma en que los conductores generan ingresos y utilizar esa información para estudiar su capacidad de pago, incluso cuando no tienen un contrato laboral convencional.
De acuerdo con la compañía, en sus 14 años de operación ha financiado más de 3.800 vehículos y administra una cartera superior a los $70.000 millones. También señaló que a más del 75 % de sus clientes se les estimaron ingresos futuros a partir de su actividad como conductores, información que fue considerada para facilitar su acceso a financiación.
Medellín, primera ciudad de expansión
La llegada a Medellín hace parte del proceso de expansión nacional de Alta, que hasta ahora tenía su principal operación en Bogotá.
Para 2027, la empresa proyecta colocar más de $130.000 millones en créditos en Colombia, de los cuales alrededor de $50.000 millones corresponderían a Medellín. Según sus estimaciones, esa operación permitiría financiar más de 500 vehículos en la ciudad durante ese año.
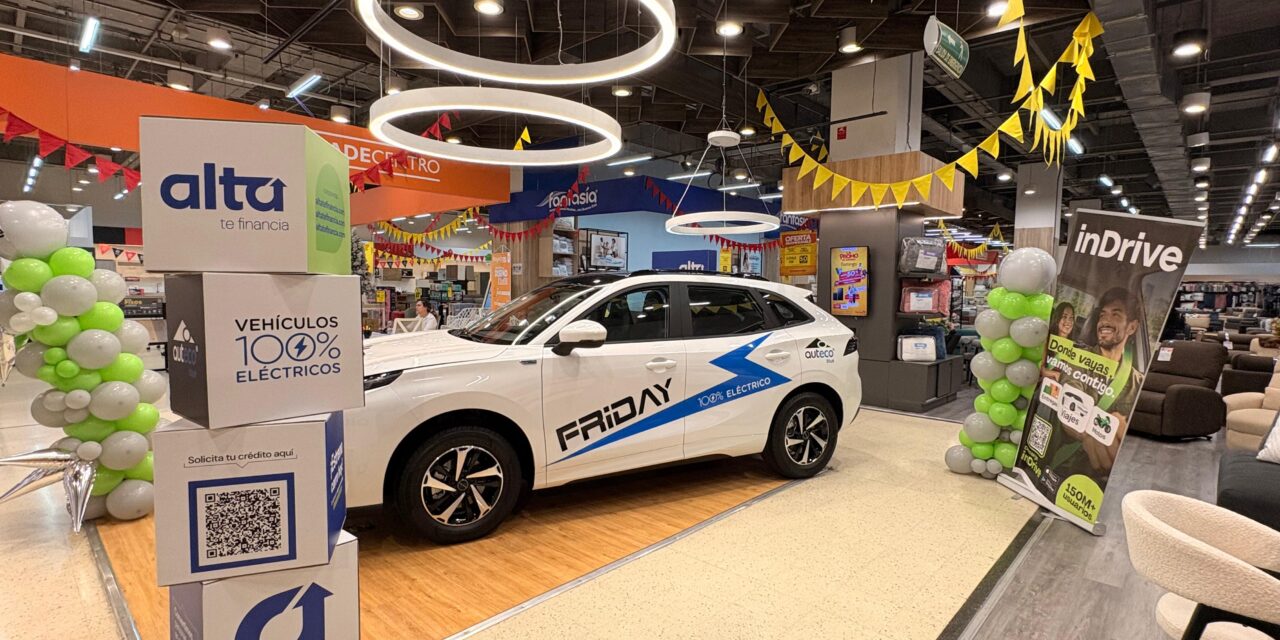
La oferta contempla financiación para vehículos particulares, de carga y de servicio especial, además de alquiler de motocicletas con opción de compra. La alianza con inDrive está dirigida a conductores vinculados a la plataforma en el Valle de Aburrá.
Como parte de la presentación de la iniciativa, entre el 26 de octubre y el 9 de noviembre se habilitó un punto de atención en Flamingo, ubicado en el centro comercial Mayorca, en Sabaneta, donde los conductores pueden conocer las alternativas de financiación.
El modelo abre una discusión sobre los mecanismos de evaluación crediticia para trabajadores independientes y sobre la posibilidad de utilizar los ingresos derivados de actividades digitales como referencia para acceder a financiación productiva. Su alcance dependerá de las condiciones de los créditos, los criterios de aprobación y la capacidad de pago de cada solicitante.